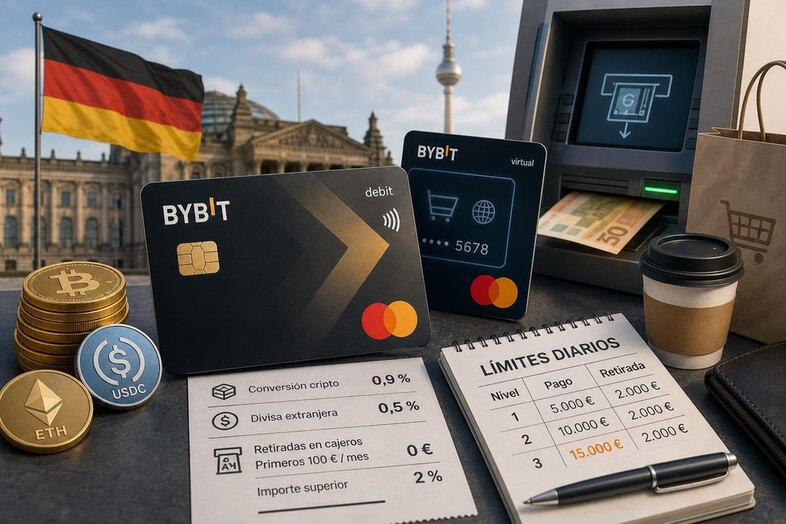
La Bybit Card aplica una comisión del 0,9 % cuando una compra se paga con criptomonedas, del 0,5 % en operaciones en divisa extranjera y del 2 % en retiradas de efectivo que superen los primeros 100 euros mensuales. La tarjeta no cobra cuota anual ni de inactividad; la versión virtual y la primera tarjeta física también son gratuitas. Esas son las tarifas que Bybit EU recogía en su tabla, actualizada el 8 de octubre de 2026.
Para los usuarios en Alemania, la tarjeta puede servir para gastar euros o convertir automáticamente criptoactivos al pagar. Esa comodidad tiene un coste concreto: si el saldo utilizado no es dinero fiduciario, Bybit EU vende la cantidad necesaria al tipo de cambio de su servicio One-Click-Sell y añade un 0,9 %. Mantener euros en la cuenta de financiación evita esa comisión de conversión.
Una tarjeta de débito vinculada a la cuenta de Bybit EU
La Bybit Card funciona en la red Mastercard y es una tarjeta de débito, no de crédito. Cada pago se descuenta del saldo disponible en la cuenta de financiación de Bybit EU; no ofrece una línea de crédito. La tarjeta virtual está pensada para compras en internet y la física también permite pagar en comercios y retirar efectivo en cajeros.
Ambas versiones comparten el mismo límite de gasto. Por tanto, tener una tarjeta física y otra virtual no duplica la cantidad que se puede utilizar. Las compras pueden cargarse contra un saldo en euros o contra criptoactivos que la plataforma convierte en el momento del pago.
Bybit EU GmbH, con sede en Viena, ofrece el servicio a clientes del Espacio Económico Europeo. La Autoridad del Mercado Financiero de Austria (FMA) concedió a la empresa una autorización como proveedor de servicios de criptoactivos el 28 de mayo de 2025, según los datos citados en el artículo de referencia. La autorización se enmarca en MiCA y consta en el registro de ESMA. Los clientes del EEE deben utilizar bybit.eu: las tarifas y condiciones descritas aquí corresponden a la tarjeta de Bybit EU, no a la plataforma global bybit.com.
Cuánto cuestan las compras y las retiradas
La estructura de precios combina costes fijos ausentes con comisiones que dependen del uso. No hay cuota anual ni comisión por inactividad. La emisión inicial de la tarjeta física y la tarjeta virtual no tienen coste; sustituir una tarjeta física cuesta 5 euros.
En las compras financiadas con criptomonedas, la comisión de conversión es del 0,9 % sobre el tipo One-Click-Sell de Bybit EU. La conversión mínima es de un euro. Si el pago sale de un saldo en euros, no se aplica ese cargo. En compras realizadas en moneda distinta del euro se añade un 0,5 % al tipo de cambio de referencia de Mastercard.
En los cajeros, los primeros 100 euros retirados durante el mes natural quedan exentos de la comisión de Bybit EU. Por encima de esa cantidad, la empresa cobra el 2 % sobre el importe que excede el tramo gratuito. Así, quien retire 300 euros en un mes pagará un 2 % sobre 200 euros, es decir, 4 euros. Si la retirada se financia con criptoactivos, se suma también el coste de conversión del 0,9 %.
Estas cifras no incluyen necesariamente los cargos que pueda imponer el operador del cajero. Algunos terminales muestran una comisión propia o proponen convertir el importe a la moneda de la tarjeta. Bybit EU aconseja revisar la pantalla antes de confirmar. En el extranjero, la conversión ofrecida por el cajero puede aplicar un tipo menos favorable que el de Mastercard, por lo que el usuario puede rechazarla y dejar que la conversión se procese con la tarjeta.
El coste adicional del tipo de venta de criptomonedas
El 0,9 % no es el único elemento que determina el coste de pagar con cripto. Bybit EU utiliza su propio tipo One-Click-Sell, no necesariamente el precio que aparece en el libro de órdenes de un mercado. Si ese tipo difiere del precio de mercado, la diferencia también afecta a la cantidad de criptoactivos que se consume.
El ejemplo de la tabla de tarifas permite ver el efecto. Para pagar 100 euros con USDC, el cálculo utiliza un precio supuesto de 0,93167 euros por USDC. La plataforma vende 107,33 USDC para cubrir el pago y añade 0,97 USDC como comisión de conversión, equivalente al 0,9 %. El cargo total asciende a 108,3 USDC.
En ese cálculo conviven dos costes: la comisión explícita y el tipo aplicado a la venta. Por eso, el importe que aparece como tarifa no siempre refleja por sí solo el coste total de financiar una compra con cripto. Para quien paga con frecuencia, mantener euros en la cuenta de financiación evita el cargo del 0,9 % en cada operación, aunque cualquier conversión previa de activos puede tener sus propias condiciones.
Límites de gasto y acceso a niveles superiores
Los límites dependen del nivel asignado a la cuenta de la tarjeta. En el nivel 1 se permiten pagos de hasta 5.000 euros por operación y 5.000 euros al día; el máximo mensual es de 10.000 euros y el anual, de 60.000 euros. En el nivel 2, los topes son 10.000 euros por operación y al día, 25.000 al mes y 125.000 al año.
El nivel 3 eleva el máximo a 15.000 euros por operación y por día, 50.000 al mes y 250.000 al año. Los límites se aplican conjuntamente a las tarjetas física y virtual. No se pueden sumar dos cupos independientes por utilizar ambas.
La solicitud para aumentar el límite se tramita desde el panel de la tarjeta, mediante una revisión de límites. Los clientes ordinarios pueden pedir el paso del nivel 1 al 2. El nivel 3 está reservado a clientes VIP que ya empiezan en el nivel 2. Bybit EU indica que la revisión puede tardar hasta siete días laborables.
Las retiradas de efectivo tienen una tabla de límites distinta. En el nivel más bajo, el máximo es de 2.000 euros por operación y por día, también 2.000 euros al mes y 10.000 euros al año. En niveles superiores aumentan los límites mensual y anual, pero el diario se mantiene en 2.000 euros.
Pagos en otras monedas y retiradas en el extranjero
La tarjeta está denominada en euros. Cuando el comercio cobra en dólares, libras, francos u otra divisa, Mastercard convierte el importe a euros según su tipo de referencia y Bybit EU suma un 0,5 %. La compañía afirma que no añade un margen adicional de cobertura cambiaria al tipo.
La tabla de Bybit EU ilustra el cálculo con una compra de 69,80 dólares de Singapur. Con el tipo supuesto de Mastercard, el importe equivale a 49,30 euros. La comisión por divisa asciende a 0,20 euros y el cargo final es de 49,50 euros.
Durante la autorización puede reservarse temporalmente una cantidad algo mayor para cubrir posibles variaciones del tipo de cambio antes de liquidar la operación. Según la explicación de Bybit EU, el exceso se devuelve después a la cuenta de financiación. Para valorar el coste de viajar, el titular debe comparar ese 0,5 % con las condiciones de su banco o de otras tarjetas, ya que el artículo de referencia no ofrece una tarifa específica de esas alternativas.
El cashback cambia según el programa y el nivel
Las condiciones de devolución no aparecen uniformes en las fuentes citadas. En un comunicado del 20 de enero de 2026, Bybit EU anunció que los titulares podían elegir recibir el cashback en bitcoin o USDC. La empresa comunicó entonces recompensas de entre el 2 % y el 10 % según el nivel, con abonos diarios en la cuenta de financiación. Para nuevos usuarios, también mencionó una promoción temporal de hasta el 10 % en categorías seleccionadas, con un máximo de 150 euros.
En junio de 2026, el medio especializado Cryptonomist informó de un nuevo programa con un 1 % de cashback en cada pago elegible y sin límite máximo. La diferencia entre ese porcentaje y los tramos anunciados anteriormente hace necesario revisar las condiciones que muestra la cuenta concreta: la recompensa aplicable puede depender de la fecha de solicitud y del nivel del titular.
El efecto de las comisiones se aprecia al comparar importes. Con un gasto mensual de 1.000 euros y un cashback del 1 %, la recompensa sería de 10 euros. Si esos mismos pagos se financian con criptoactivos, la conversión al 0,9 % representaría aproximadamente 9 euros, antes de considerar una posible diferencia entre el tipo One-Click-Sell y el precio de mercado. En ese escenario, la devolución apenas compensaría el cargo de conversión. Las compras en divisa extranjera añaden otro 0,5 %.
Consecuencias fiscales de pagar con bitcoin u otras criptomonedas
Cuando el titular paga desde un saldo de criptoactivos, Bybit EU vende la cantidad necesaria para completar la operación. El artículo de referencia señala que, para la fiscalidad alemana, esa venta se trata como una transmisión privada conforme al artículo 23 de la Ley del Impuesto sobre la Renta (EStG).
Si el usuario vende antes de cumplir un año desde la compra y obtiene una ganancia, esta puede tributar cuando el conjunto de las ganancias privadas de transmisión del año supera el límite exento de 1.000 euros. Si ha mantenido el activo durante más de un año, la ganancia queda exenta según la explicación recogida en el texto fuente.
El uso cotidiano de bitcoin u otras monedas volátiles puede generar numerosas ventas de importes pequeños. Cada pago puede requerir datos sobre el coste de adquisición, el valor de venta y el tiempo de tenencia. Los pagos con stablecoins como USDC suelen producir ganancias o pérdidas de pocos céntimos, pero las operaciones siguen siendo ventas que deben poder documentarse.
El mismo artículo indica que Bybit EU, como proveedor autorizado en la Unión Europea, queda sujeto a las obligaciones de información de DAC8 y que los datos pueden llegar a la administración tributaria alemana mediante el intercambio automático de información. La tarjeta, por tanto, no elimina la necesidad de conservar un registro de las operaciones financiadas con cripto.
Qué debe comprobar el usuario antes de pagar
La tarjeta puede resultar menos costosa para quien ya mantiene euros en la cuenta de financiación que para quien convierte cada compra desde bitcoin, USDC u otros criptoactivos. La diferencia principal es clara: el saldo en euros evita la comisión de conversión del 0,9 %, mientras que el pago desde cripto activa la venta y puede implicar también un coste derivado del tipo utilizado.
Para retiradas, el punto de referencia práctico son los 100 euros mensuales sin comisión de Bybit EU y el 2 % sobre el exceso. Para pagos fuera de la zona euro, se suma un 0,5 % al tipo de Mastercard. Los cargos propios de los cajeros pueden elevar el total, y conviene revisar las opciones de conversión que presenta cada terminal.
Las recompensas no compensan automáticamente esos costes. La cifra comunicada por Bybit EU y la que Cryptonomist atribuyó al programa posterior difieren, así que el porcentaje aplicable debe confirmarse en el panel de la tarjeta. También conviene revisar allí los límites del nivel asignado y los requisitos para solicitar uno superior.
La tabla de tarifas citada se actualizó el 8 de octubre de 2026; el artículo fuente lleva fecha de referencia del 10 de noviembre de 2026 y advierte que Bybit EU puede modificar tarifas y límites. Para un cliente en el nivel 1, el máximo de gasto es de 10.000 euros al mes, mientras que la retirada mensual está limitada a 2.000 euros y los primeros 100 euros de efectivo no generan la comisión de la plataforma.