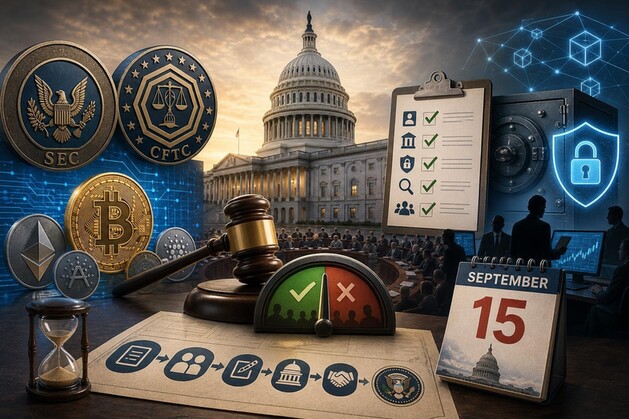
El Senado de Estados Unidos votará el 15 de septiembre si permite iniciar el debate sobre la CLARITY Act, una propuesta que repartiría la supervisión de los criptoactivos entre la SEC y la CFTC. La votación no decidirá si la ley se aprueba: para superar este primer trámite hacen falta 60 senadores, y los republicanos necesitan sumar alrededor de diez votos demócratas.
El resultado puede alterar las expectativas sobre la regulación del sector, pero no determina por sí solo la dirección de Bitcoin ni de otros activos. La propuesta aún tendría que pasar por el debate en el pleno, una posible fase de enmiendas y una votación final. Después, el Senado debería conciliar su texto con el aprobado por la Cámara de Representantes y enviar una versión común al presidente.
La fecha de referencia de las probabilidades citadas en el artículo es el 29 de agosto de 2026. En Polymarket, el contrato sobre la entrada en vigor de la ley durante este año reflejaba entonces una probabilidad del 14%, frente al 82% registrado en febrero. Esa cifra mide las opciones de completar toda la tramitación antes de acabar 2026, no las posibilidades de superar únicamente la votación del 15 de septiembre.
Qué cambiaría la propuesta
La CLARITY Act busca resolver quién regula cada parte del mercado estadounidense de criptoactivos. La propuesta asigna a la CFTC competencia exclusiva sobre las materias primas digitales, incluida la negociación al contado de activos como Bitcoin. La SEC conservaría la autoridad sobre los valores digitales y sus emisores.
El proyecto también define criterios para decidir cuándo un activo está suficientemente descentralizado como para dejar de tratarse como un valor y pasar a considerarse una materia prima. La clasificación importa porque determina qué organismo supervisa el activo y qué obligaciones se aplican. El régimen actual, según la descripción de la propuesta, deja a empresas y usuarios expuestos a actuaciones de ambos reguladores sin una división previsible de funciones.
La versión presentada en el Senado incorpora la figura del «activo auxiliar» (ancillary asset). La categoría se refiere a un token de red cuyo valor depende de los esfuerzos empresariales u organizativos de un fundador o de una persona vinculada. Para esos activos, la SEC impondría obligaciones de divulgación específicas, en lugar de aplicar todo el régimen de valores.
La definición puede ser especialmente relevante para altcoins cuya clasificación no está clara. El texto no enumera qué tokens entrarían en esa categoría, por lo que no permite anticipar de forma concluyente cómo quedaría cada activo. Para Bitcoin, la lectura del artículo es más directa: lo considera una materia prima bajo cualquiera de los marcos regulatorios que se han planteado.
Registro, custodia y controles
La propuesta exigiría que exchanges, intermediarios y operadores cumplieran requisitos de registro y normas operativas. El paquete incluye medidas de protección al consumidor, obligaciones contra el blanqueo de capitales y deberes de divulgación. En la práctica, el cambio apuntaría a establecer una vía regulatoria formal para determinados participantes, en vez de dejar su situación pendiente de disputas o actuaciones de supervisión.
El tratamiento de los activos en custodia también figura entre las medidas. Los fondos de clientes mantenidos por un custodio no se contabilizarían como activos ni como pasivos de ese custodio. El texto presenta este criterio como una equiparación con el tratamiento tradicional de la custodia. La regla afectaría a la forma en que se reconoce el patrimonio de los proveedores que guardan criptoactivos por cuenta de sus clientes.
La ley incluiría restricciones a la reventa de activos por parte de personas con información privilegiada. La disposición se dirige al patrón en el que los primeros titulares venden mientras aumenta la demanda de inversores minoristas. El material disponible no detalla los umbrales, plazos ni condiciones concretas de esas limitaciones, de modo que no se puede cuantificar aquí su efecto sobre la oferta de un token específico.
Otra parte del proyecto, denominada solución DINO por la senadora Lummis, trata de impedir que una plataforma invoque la descentralización mientras conserva el control efectivo detrás de su interfaz. La versión revisada sometería a exchanges, plataformas DeFi y cajeros de criptomonedas a la Bank Secrecy Act y al marco de sanciones. El proyecto también reserva unos 150 millones de dólares para combatir el fraude.
Cómo llegó el proyecto a la votación
La Cámara de Representantes aprobó la CLARITY Act en julio de 2025 por 294 votos a favor y 134 en contra. La propuesta quedó después bloqueada en el Senado. El 14 de mayo de 2026, la comisión bancaria de esa cámara la impulsó con una votación de 15 a 9: los 13 republicanos de la comisión y dos demócratas respaldaron el avance.
Ese apoyo en comisión no garantiza los votos necesarios en el pleno. Los dos demócratas que acompañaron a los republicanos dejaron claro que votar a favor de continuar el trámite no equivalía a comprometerse con el texto final. La diferencia resulta decisiva: la votación del 15 de septiembre requiere una coalición más amplia para cerrar el debate de procedimiento.
El principal desacuerdo descrito en la negociación no es técnico, sino ético. Los demócratas reclaman controles más estrictos frente a conflictos de intereses y financiación ilegal, en particular sobre los ingresos que pueden obtener los funcionarios públicos de sus actividades en el sector durante su mandato. Elizabeth Warren ha sostenido repetidamente que el borrador no ofrece garantías suficientes ante las tenencias de criptoactivos de la familia Trump.
Los republicanos, por su parte, buscan apoyo de ambos partidos y una mayor certidumbre para el mercado. Las posiciones no habían convergido al cierre de la información. El 19 de agosto, el presidente Trump reunió en la Casa Blanca a responsables de organismos reguladores y directivos de exchanges, e instó al Senado a actuar. El encuentro no desbloqueó las negociaciones.
La votación del 15 de septiembre no es la aprobación de la ley
La moción de cloture —el procedimiento para cerrar el debate previo y avanzar— se presentó antes del receso de verano, lo que fijó la fecha de la votación. El Senado tiene previsto regresar el 14 de septiembre. Si la moción obtiene 60 votos, el proyecto podrá iniciar el debate en el pleno; no quedará aprobado automáticamente.
Después podrían celebrarse el debate y una fase de enmiendas, antes de una votación final del Senado. Si esa cámara aprueba una versión distinta de la que salió de la Cámara de Representantes, ambas tendrían que acordar un texto común, probablemente mediante una comisión de conferencia. Solo después podría llegar una propuesta definitiva al presidente para su firma.
El calendario legislativo reduce el margen disponible. Tras el regreso del Senado quedarían 14 días de trabajo antes del receso electoral de octubre y 22 jornadas hasta el final del año. En ese periodo, el Congreso también debe ocuparse de la financiación del Gobierno. Por eso, superar la votación inicial no resolvería el problema de tiempo que afronta el proyecto.
Si la moción fracasa, la ley quedaría prácticamente descartada para 2026, según el análisis de la situación descrita en la fuente. Si prospera, todavía habría varios pasos con posibilidades de atascarse. La escasez de jornadas legislativas es una limitación concreta, independiente de que los senadores alcancen un acuerdo sobre las reglas de fondo.
Por qué Polymarket marca un 14%
La caída desde el 82% de febrero recoge el deterioro de las opciones de que el proyecto se convierta en ley antes de terminar el año. Tras noticias sobre avances en la negociación ética, el contrato bajó al 43% en julio; después pasó al 32%, al 16% al comenzar el receso de verano y al 14% en la última referencia disponible. El volumen negociado superaba los 11 millones de dólares.
La probabilidad agrega varios riesgos: que la moción de cloture alcance los 60 votos, que el pleno apruebe el texto, que las dos cámaras concilien sus versiones, que ambas respalden el informe de la conferencia y que el presidente firme la ley. El contrato no debe leerse como un pronóstico aislado sobre la votación de septiembre. Cada trámite posterior puede impedir que la ley entre en vigor, aunque el primer paso salga adelante.
La fuente señala que Polymarket anticipó varias semanas antes algunos resultados procedimentales relacionados con la GENIUS Act. Ese antecedente se menciona como referencia sobre la capacidad del mercado para estimar calendarios del Congreso, no como garantía de que la predicción sobre la CLARITY Act vaya a acertar.
El análisis también apunta a las elecciones de noviembre: si los demócratas recuperan la Cámara de Representantes, podrían dar prioridad a investigaciones de supervisión sobre la legislación cripto. Esa posibilidad podría reducir el espacio político para retomar el proyecto en 2027. No es un resultado confirmado, sino un factor que pesa sobre el calendario considerado por los participantes del mercado de predicción.
Qué puede significar para Bitcoin y las altcoins
La fuente no aporta cotizaciones de Bitcoin ni de otros tokens, así que no permite calcular un movimiento en dólares ni atribuir variaciones de precio a la votación. Su lectura de mercado es que un fracaso el 15 de septiembre podría estar parcialmente descontado, dado que la probabilidad de aprobación durante 2026 se encuentra en el 14%. Eso no equivale a afirmar que el resultado no vaya a afectar a los precios.
La sorpresa potencial sería que la moción saliera adelante, porque el mercado asigna pocas opciones a que la ley complete todas las etapas este año. Si diez demócratas se sumaran a los republicanos, las expectativas sobre los pasos siguientes podrían recalibrarse de inmediato. La votación de procedimiento es, por tanto, un catalizador de expectativas, no una decisión final sobre el marco regulatorio.
La incertidumbre de clasificación afecta sobre todo a los activos cuyo estatus regulatorio no está resuelto. Una definición más clara de los activos auxiliares podría interesar a grandes altcoins que han operado durante años en una zona gris, así como a exchanges y custodios que buscan una ruta de registro. El efecto dependería del texto definitivo y de cómo se aplicaran sus criterios; la propuesta no permite afirmar de antemano qué token concreto saldría beneficiado.
Bitcoin ocupa una posición distinta en el análisis porque el artículo lo identifica como materia prima bajo los marcos planteados. Por eso, el impacto regulatorio directo de la clasificación descrita sería más relevante para activos ambiguos que para BTC. No hay en la información una previsión de precio para Bitcoin ni una estimación de cuánto podría moverse si prospera o fracasa la votación.
La referencia práctica para el mercado es el 15 de septiembre, cuando el Senado decidirá si abre el debate. Para entonces, el indicador disponible es una probabilidad del 14% de que la ley entre en vigor antes de terminar 2026, calculada al 29 de agosto, y no una cotización objetivo para ningún criptoactivo.