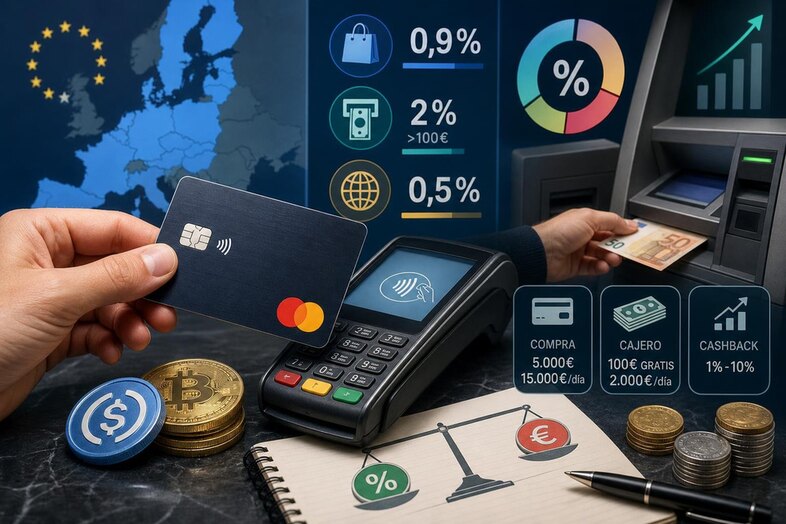
Bybit EU cobra una comisión del 0,9 % cuando un pago con Bybit Card se financia con criptomonedas y aplica un 2 % a las retiradas en cajero que superen los primeros 100 euros mensuales. La tarjeta no tiene cuota anual ni comisión por inactividad; la versión virtual y la primera tarjeta física también son gratuitas. Las condiciones corresponden a Bybit EU y a su cuadro de tarifas actualizado el 8 de octubre de 2026.
El coste práctico depende de cómo se cargue cada compra. Si el titular paga desde un saldo en euros, evita el recargo por conversión cripto. Si utiliza un activo digital, Bybit EU vende automáticamente la cantidad necesaria al pagar y añade el 0,9 %. En compras en una moneda distinta del euro se suma una comisión del 0,5 % al tipo de cambio de Mastercard.
Qué se paga al usar la tarjeta
Bybit Card funciona como una tarjeta de débito Mastercard para clientes del Espacio Económico Europeo. No ofrece una línea de crédito: cada compra se carga en la cuenta de financiación de Bybit EU, con euros o con criptoactivos que se convierten en el momento de la operación. La tarjeta virtual y la física comparten el mismo límite de gasto.
El cuadro de tarifas recoge una comisión de cinco euros por sustituir una tarjeta física. No cobra por emitir la primera ni por mantener la cuenta inactiva. En las compras financiadas con activos digitales, el mínimo de conversión es de un euro y el recargo se aplica a cada transacción pagada desde un saldo no fiduciario. Mantener euros en la cuenta de financiación permite evitar esa comisión concreta.
La conversión se calcula con el precio One-Click-Sell de Bybit EU, no con una cotización del libro de órdenes. La diferencia entre ese precio y el de mercado puede añadir un coste que no aparece como una tarifa porcentual separada. La empresa advierte también de que puede modificar comisiones y límites según las condiciones del mercado.
Un pago de 100 euros con USDC
El ejemplo publicado por Bybit EU muestra cómo se acumulan el precio de venta y la comisión. Para pagar 100 euros con una cuenta que solo tiene USDC, el cálculo toma un precio de 0,93167 euros por moneda. La plataforma vende 107,33 USDC para cubrir la compra y añade 0,97 USDC por la comisión del 0,9 %. El cargo total del ejemplo asciende a 108,3 USDC.
La cifra permite distinguir dos componentes. El recargo declarado es de 0,97 USDC, pero el precio empleado para vender también influye en cuántas monedas se descuentan. Por eso, el coste final no se obtiene mirando únicamente el porcentaje de conversión. Para quien pague con frecuencia, usar euros ya disponibles en la cuenta elimina el 0,9 % aplicado a la venta de criptoactivos, aunque no suprime otras tarifas que puedan corresponder a la operación.
Retiradas: 100 euros sin comisión cada mes
Los primeros 100 euros retirados en cajeros durante cada mes natural quedan exentos de la comisión de Bybit EU. A partir de esa cantidad se cobra un 2 % sobre el importe adicional. Una retirada mensual de 300 euros, por ejemplo, deja 200 euros sujetos al recargo y genera una tarifa de cuatro euros. Si el efectivo se obtiene a partir de criptoactivos, se añade también el 0,9 % de conversión.
El operador del cajero puede aplicar sus propias tarifas. También puede ofrecer convertir el importe a la moneda de la tarjeta. Bybit EU recomienda revisar la información que aparece en pantalla; en el extranjero, rechazar la conversión del cajero puede evitar aceptar un tipo menos favorable que el de Mastercard.
En el nivel más bajo, el límite de retirada es de 2.000 euros por operación y por día, 2.000 euros al mes y 10.000 euros al año. Los niveles superiores elevan los topes mensual y anual, pero mantienen en 2.000 euros el máximo diario.
Los límites de compra dependen del nivel
La tarjeta tiene tres niveles de gasto. En el primero, el máximo es de 5.000 euros por transacción y por día, 10.000 euros al mes y 60.000 euros al año. El segundo permite operaciones y gasto diario de hasta 10.000 euros, con límites de 25.000 euros mensuales y 125.000 anuales. En el tercero, las cifras suben a 15.000 euros por operación y al día, 50.000 euros al mes y 250.000 euros al año.
La tarjeta virtual y la física utilizan el mismo límite. Un cliente puede pedir una revisión desde el panel de la tarjeta. Los clientes ordinarios pueden solicitar el paso del nivel uno al dos; el nivel tres está reservado a clientes VIP, que empiezan en el segundo. Bybit EU indica que la tramitación puede tardar hasta siete días hábiles.
El cashback cambia según el programa aplicable
La información disponible sobre las recompensas no presenta una única tarifa común a todos los titulares. En un comunicado del 20 de enero de 2026, Bybit EU anunció que los clientes podrían elegir entre recibir cashback en bitcoin o en USDC. La empresa citó entonces recompensas del 2 % al 10 %, según el nivel, abonadas diariamente en la cuenta de saldo. Para nuevos usuarios mencionó una promoción temporal de hasta el 10 % en categorías seleccionadas, con un máximo de 150 euros.
En junio de 2026, Cryptonomist informó de otro programa, con un 1 % fijo en cada pago admisible y sin tope. La tasa concreta depende de la fecha de solicitud de la tarjeta y del nivel asignado, de modo que el titular debe comprobar las condiciones de su propia cuenta. Como cálculo de referencia prudente, un 1 % sobre 1.000 euros de compras equivale a diez euros de cashback.
Ese importe puede quedar casi compensado si las compras se cargan a criptoactivos: el recargo del 0,9 % sobre 1.000 euros ronda los nueve euros, antes de considerar posibles diferencias en el precio de venta. En pagos en moneda extranjera también se añade el 0,5 % al tipo de Mastercard. Comparar la recompensa con las tarifas efectivamente aplicables resulta más útil que fijarse solo en el porcentaje anunciado.
Compras fuera de la zona euro y emisión en el EEE
La tarjeta está denominada en euros. Cuando el pago se realiza en dólares, libras, francos u otra divisa, Mastercard convierte el importe con su tipo de referencia y Bybit EU añade un 0,5 %. La entidad afirma que no agrega un margen adicional de seguridad sobre ese cambio.
En el ejemplo de la tabla de tarifas, una compra de 69,80 dólares de Singapur equivale a 49,30 euros con el tipo supuesto de Mastercard. La comisión por divisa es de 0,20 euros y el cargo final, de 49,50 euros. La autorización inicial puede retener algo más para cubrir cambios de tipo hasta la liquidación; el excedente vuelve después a la cuenta de financiación.
Para clientes del EEE, la tarjeta la emite Bybit EU GmbH, con sede en Viena, a través de bybit.eu. La FMA austríaca concedió a la empresa autorización como proveedor de servicios de criptoactivos el 28 de mayo de 2025. La autorización MiCA figura en el registro de ESMA y es válida en el Espacio Económico Europeo. Estas condiciones no corresponden a la plataforma global bybit.com.
El uso de bitcoin puede tener consecuencias fiscales en Alemania
En Alemania, pagar con bitcoin u otro criptoactivo implica que Bybit EU vende la cantidad necesaria para completar la compra. El texto fiscal de la empresa considera esa operación una enajenación a efectos del artículo 23 de la ley alemana del impuesto sobre la renta. Si la venta se produce antes de que transcurra un año desde la compra y existe una ganancia, esta puede estar sujeta a impuestos cuando las ganancias patrimoniales privadas del año alcanzan el umbral exento de 1.000 euros. Tras más de un año de tenencia, la ganancia queda exenta según las condiciones descritas.
Los pagos pequeños y frecuentes con activos volátiles generan operaciones que deben poder seguirse individualmente. Con stablecoins como USDC, las diferencias pueden ser reducidas, pero las ventas también deben declararse según la información del artículo. Estas precisiones se refieren al régimen alemán y no deben trasladarse automáticamente a otros países del EEE. El documento indica asimismo que Bybit EU está sujeto a la obligación de información DAC8 y al intercambio automático de datos con la Hacienda alemana.
La fecha de referencia de las tarifas es el 8 de octubre de 2026. La comisión por conversión cripto es del 0,9 %, la comisión por divisa del 0,5 % y el recargo de cajero del 2 % una vez superados los 100 euros mensuales gratuitos.